Leido 7 veces
El juez de Garantías de Paraná, Mariano Budasoff, rechazó este jueves los planteos de las defensas del ex gobernador, Sergio Urribarri, y del empresario paraguayo, Diego Armando Cardona Herreros, para realizar sendas pericias, informática y contable, y dictó la apertura del juicio oral y público. Entendió que se trata de cuestiones a determinar en el juicio, con la evidencia que se incorporó.
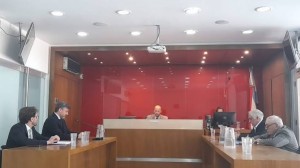
El juez de Garantías de Paraná, Mariano Budasoff, dictó este jueves la remisión de juicio de la causa que se sustancia contra el ex gobernador, Sergio Urribarri, y el empresario de origen paraguayo, Diego Armando Cardona Herreros, como autor y partícipe necesario, respectivamente, del delito de Enriquecimiento ilícito. La decisión se remitirá a la Oficina de Gestión de Audiencias (OGA) para la definición de la fecha del juicio.
El juez resolvió rechazar los planteos defensivos de Miguel Cullen, que asiste a Urribarri; e Ignacio Díaz y José Velázquez, que representan a Cardona Herreros, que se opusieron a la incorporación de documentos, notas, correos electrónicos, informes y soportes de información que constituyen la prueba ofrecida por el Ministerio Público Fiscal (MPF), que está representado por los fiscales, Juan Ramírez Montrull y Gonzalo Badano.
Entre los planteos se encontraban los pedidos de realización de dos pericias; una informática, cuestionada por falta de idoneidad de los profesionales del MPF para realizar las tareas de extracción de datos de dispositivos electrónicos; y de una contable a realizar con peritos independientes del Superior Tribunal de Justicia (STJ), y de parte, para corroborar las diferencias de montos que surgieron entre un informe contable -que es la estructura de la acusación y realizaron una perito del MPF y uno de parte, arribando a iguales conclusiones-, y los que la acusación consigna en la remisión de la causa a juicio.
Las defensas destacaron la importancia de las pericias porque señalaron que “de esta prueba surgen, en gran medida, los documentos que sustentan el planteo de la Fiscalía y los montos que esta considera no justificados por Sergio Urribarri”.
Pericia informática
Budasoff consideró, para cada caso, que los pedidos carecían de utilidad para aportar claridad a los puntos que desean aclarar o confrontar, y no “son pertinentes y útiles para el proceso, conforme a las reglas procesales sobre la materia”. Entre las consideraciones que enumeró, señaló que los puntos solicitados no precisaron qué querían determinar.
El juez también consideró que los defensores señalaron que “ya habían solicitado la exclusión de estos elementos por considerar que su obtención afectó garantías constitucionales”, y que “se encuentra pendiente una queja ante la Sala Penal del Superior Tribunal de Justicia, a despacho desde agosto” y analizó que si bien “reconocieron que ese recurso no suspende el trámite, mantuvieron la oposición y la reserva para no convalidar la incorporación cuestionada ni dejar sin objeto el planteo”.
El juez rechazó la oposición a la incorporación del informe del 5 de diciembre de 2018, elaborado por el Gabinete de Informática Forense del Laboratorio Regional de Investigación Forense del Ministerio Público Fiscal de Entre Ríos, por evidencia obtenida en la causa por Peculado en concurso ideal con Defraudación a la Administración Pública y Negociaciones Incompatibles con el ejercicio de la Función Pública, que ya fue abordado en otras instancias.
El juez expresó que “en este caso, la prueba informática no es accesoria ni está aislada o desvinculada de la acusación. Como desarrolle en extenso al tratar examinar la causa probable, la prueba en cuestión integra el conjunto de elementos con los que la Fiscalía afirma haber reconstruido determinadas operaciones patrimoniales y establecido relaciones entre bienes, personas y movimientos económicos”. Así, destacó que “su conexión con el objeto del proceso no depende de una vinculación meramente hipotética. Se reconoce a partir de la naturaleza de los hechos atribuidos y de la forma en que la Fiscalía ha estructurado su hipótesis”.
Budasoff diferenció entre determinar “si cada elemento demuestra lo que sostiene la Fiscalía, si su contenido es auténtico, si puede atribuirse a una persona o si admite otra interpretación”, entendiendo que “esas cuestiones deberán discutirse durante la producción de la prueba y resolverse al valorarla en el debate. En efecto, la posibilidad de que un registro tenga distintas explicaciones, o de que finalmente resulte insuficiente para demostrar lo que la Fiscalía afirma, no elimina su pertinencia. Por el contrario, justifica que las partes puedan discutirlo en el juicio”.
Añadió que “los elementos cuestionados forman parte de la prueba con la que la Fiscalía pretende acreditar las operaciones patrimoniales comprendidas en su acusación. Su relación con esos hechos es reconocible y su utilidad debe examinarse junto con las demás pruebas que se produzcan en el debate”. Estas consideraciones también las reprodujo respecto de los informes de las compañías telefónicas, de los que indicó que “la validez de su incorporación ya fue resuelta como cuestión preliminar, y esa decisión fue confirmada por el Tribunal de Juicio y Apelación y por la Cámara de Casación”.
Pericia contable
Budasoff manifestó que “una segunda pericia no puede fundarse solo en la expectativa de obtener conclusiones diferentes ni utilizarse para repetir una investigación técnica ya cumplida. La pertinencia y utilidad exigen demostrar la necesidad de la intervención y su aptitud concreta para aportar información relevante que no pueda obtenerse con los medios disponibles. Esa justificación no se encuentra satisfecha”.
Adicionó que “los cuestionamientos sobre la diferencia entre el informe y la acusación, la atribución de gastos, el tratamiento del grupo familiar, los ingresos de la actividad futbolística y la interpretación de los registros económicos podrán discutirse mediante las declaraciones de los profesionales y las demás pruebas del debate”.
También entendió que “en el juicio las Defensas podrán examinar al contador Cristian Dumé y contra examinar a la contadora Romina Stepanik-Pouey, discutir la metodología empleada, señalar las limitaciones del trabajo, confrontar sus conclusiones con la documentación incorporada y desarrollar su propia interpretación de la información económica durante el juicio” y destacó que “la existencia del informe no impide discutir su mérito ni condiciona la valoración que el tribunal deberá realizar después de escuchar y examinar la prueba en el debate”.
Cinco aspectos
Budasoff sostuvo que “aunque en el escrito de contestación a la remisión a juicio el pedido se formuló en términos amplios, durante la audiencia quedó delimitado en cinco aspectos: la incidencia de considerar al grupo familiar como una unidad económica en la reconstrucción del patrimonio individual de Sergio Daniel Urribarri; las diferencias entre los resultados del informe contable de la investigación y los importes consignados por la Fiscalía al requerir la remisión a juicio; la atribución contable y financiera de esas diferencias a Urribarri; la distinción entre valores nominales y valores de mercado; y la reconstrucción de ingresos y Budasoff evaluó que “Cullen también cuestionó la identificación de ciertos registros en planillas electrónicas, en particular las referencias ‘SDU’ (N de la R: se trata de evidencia obtenida en los allanamientos que se realizaron en la casa y la empresa de Cardona Herreros), el tratamiento de los ingresos de Bruno Urribarri provenientes de su actividad futbolística y la atribución de adquisiciones y gastos realizados por terceros”.
También sospesó que “Fiscalía se opuso por considerar que el pedido fue presentado fuera de término y que la medida es impertinente y sobreabundante. Señaló que ya se realizó una pericia contable con intervención de un profesional propuesto por la defensa, que ambos expertos coincidieron en sus conclusiones y que sus resultados podrán discutirse mediante el examen y contra examen durante el debate”.
El juez sostuvo que “las defensas no demostraron una insuficiencia concreta de la pericia anterior que haga indispensable otro examen contable” como así tampoco “identificaron operaciones técnicas determinadas cuya revisión resulte imprescindible para ejercer su derecho de defensa”.
Recordó que “durante la investigación se realizó una pericia contable bajo la dirección del MPF, con intervención de la contadora Romina Stepanik-Pouey y del contador Cristian Dumé, este último propuesto por la defensa. Según los antecedentes expuestos en la audiencia y el informe al que accedí al tratar la existencia del mérito para habilitar la apertura del juicio, ambos participaron en la determinación de los puntos de pericia, el examen de la documentación y la elaboración de las conclusiones, y arribaron a un resultado común”.
Budassof entendió que aquello “es sumamente relevante, porque permite distinguir el caso de aquellos en los que una parte obtiene un informe técnico sin dar a la otra la posibilidad de intervenir, proponer puntos de examen o controlar las operaciones” y agregó que “la participación del contador Dumé permitió a la defensa intervenir técnicamente en la elaboración del informe y ejercer las facultades de control correspondientes, lo que da cuentas que la labor pericial siguió en lo pertinente las disposiciones” del CPP.
Además, el juez entendió que “debe distinguirse una discrepancia técnica entre profesionales de una diferencia entre el resultado pericial y la hipótesis que la Fiscalía construye al valorar otras pruebas”, y sostuvo que, a diferencia de otros casos que citaron las defensas, “en este caso, los expertos no sostuvieron conclusiones contrapuestas ni se identificó una operación concreta sobre la que exista una controversia técnica pendiente. Por eso, no se configura el supuesto específico previsto en esa norma”. (Fuente: APFDigital)
El ex gobernador Sergio Urribarri volverá a los estrados judiciales a enfrentar nuevos cargos
Leido 7 veces
El juez de Garantías de Paraná, Mariano Budasoff, rechazó este jueves los planteos de las defensas del ex gobernador, Sergio Urribarri, y del empresario paraguayo, Diego Armando Cardona Herreros, para realizar sendas pericias, informática y contable, y dictó la apertura del juicio oral y público. Entendió que se trata de cuestiones a determinar en el juicio, con la evidencia que se incorporó.
El juez de Garantías de Paraná, Mariano Budasoff, dictó este jueves la remisión de juicio de la causa que se sustancia contra el ex gobernador, Sergio Urribarri, y el empresario de origen paraguayo, Diego Armando Cardona Herreros, como autor y partícipe necesario, respectivamente, del delito de Enriquecimiento ilícito. La decisión se remitirá a la Oficina de Gestión de Audiencias (OGA) para la definición de la fecha del juicio.
El juez resolvió rechazar los planteos defensivos de Miguel Cullen, que asiste a Urribarri; e Ignacio Díaz y José Velázquez, que representan a Cardona Herreros, que se opusieron a la incorporación de documentos, notas, correos electrónicos, informes y soportes de información que constituyen la prueba ofrecida por el Ministerio Público Fiscal (MPF), que está representado por los fiscales, Juan Ramírez Montrull y Gonzalo Badano.
Entre los planteos se encontraban los pedidos de realización de dos pericias; una informática, cuestionada por falta de idoneidad de los profesionales del MPF para realizar las tareas de extracción de datos de dispositivos electrónicos; y de una contable a realizar con peritos independientes del Superior Tribunal de Justicia (STJ), y de parte, para corroborar las diferencias de montos que surgieron entre un informe contable -que es la estructura de la acusación y realizaron una perito del MPF y uno de parte, arribando a iguales conclusiones-, y los que la acusación consigna en la remisión de la causa a juicio.
Las defensas destacaron la importancia de las pericias porque señalaron que “de esta prueba surgen, en gran medida, los documentos que sustentan el planteo de la Fiscalía y los montos que esta considera no justificados por Sergio Urribarri”.
Pericia informática
Budasoff consideró, para cada caso, que los pedidos carecían de utilidad para aportar claridad a los puntos que desean aclarar o confrontar, y no “son pertinentes y útiles para el proceso, conforme a las reglas procesales sobre la materia”. Entre las consideraciones que enumeró, señaló que los puntos solicitados no precisaron qué querían determinar.
El juez también consideró que los defensores señalaron que “ya habían solicitado la exclusión de estos elementos por considerar que su obtención afectó garantías constitucionales”, y que “se encuentra pendiente una queja ante la Sala Penal del Superior Tribunal de Justicia, a despacho desde agosto” y analizó que si bien “reconocieron que ese recurso no suspende el trámite, mantuvieron la oposición y la reserva para no convalidar la incorporación cuestionada ni dejar sin objeto el planteo”.
El juez rechazó la oposición a la incorporación del informe del 5 de diciembre de 2018, elaborado por el Gabinete de Informática Forense del Laboratorio Regional de Investigación Forense del Ministerio Público Fiscal de Entre Ríos, por evidencia obtenida en la causa por Peculado en concurso ideal con Defraudación a la Administración Pública y Negociaciones Incompatibles con el ejercicio de la Función Pública, que ya fue abordado en otras instancias.
El juez expresó que “en este caso, la prueba informática no es accesoria ni está aislada o desvinculada de la acusación. Como desarrolle en extenso al tratar examinar la causa probable, la prueba en cuestión integra el conjunto de elementos con los que la Fiscalía afirma haber reconstruido determinadas operaciones patrimoniales y establecido relaciones entre bienes, personas y movimientos económicos”. Así, destacó que “su conexión con el objeto del proceso no depende de una vinculación meramente hipotética. Se reconoce a partir de la naturaleza de los hechos atribuidos y de la forma en que la Fiscalía ha estructurado su hipótesis”.
Budasoff diferenció entre determinar “si cada elemento demuestra lo que sostiene la Fiscalía, si su contenido es auténtico, si puede atribuirse a una persona o si admite otra interpretación”, entendiendo que “esas cuestiones deberán discutirse durante la producción de la prueba y resolverse al valorarla en el debate. En efecto, la posibilidad de que un registro tenga distintas explicaciones, o de que finalmente resulte insuficiente para demostrar lo que la Fiscalía afirma, no elimina su pertinencia. Por el contrario, justifica que las partes puedan discutirlo en el juicio”.
Añadió que “los elementos cuestionados forman parte de la prueba con la que la Fiscalía pretende acreditar las operaciones patrimoniales comprendidas en su acusación. Su relación con esos hechos es reconocible y su utilidad debe examinarse junto con las demás pruebas que se produzcan en el debate”. Estas consideraciones también las reprodujo respecto de los informes de las compañías telefónicas, de los que indicó que “la validez de su incorporación ya fue resuelta como cuestión preliminar, y esa decisión fue confirmada por el Tribunal de Juicio y Apelación y por la Cámara de Casación”.
Pericia contable
Budasoff manifestó que “una segunda pericia no puede fundarse solo en la expectativa de obtener conclusiones diferentes ni utilizarse para repetir una investigación técnica ya cumplida. La pertinencia y utilidad exigen demostrar la necesidad de la intervención y su aptitud concreta para aportar información relevante que no pueda obtenerse con los medios disponibles. Esa justificación no se encuentra satisfecha”.
Adicionó que “los cuestionamientos sobre la diferencia entre el informe y la acusación, la atribución de gastos, el tratamiento del grupo familiar, los ingresos de la actividad futbolística y la interpretación de los registros económicos podrán discutirse mediante las declaraciones de los profesionales y las demás pruebas del debate”.
También entendió que “en el juicio las Defensas podrán examinar al contador Cristian Dumé y contra examinar a la contadora Romina Stepanik-Pouey, discutir la metodología empleada, señalar las limitaciones del trabajo, confrontar sus conclusiones con la documentación incorporada y desarrollar su propia interpretación de la información económica durante el juicio” y destacó que “la existencia del informe no impide discutir su mérito ni condiciona la valoración que el tribunal deberá realizar después de escuchar y examinar la prueba en el debate”.
Cinco aspectos
Budasoff sostuvo que “aunque en el escrito de contestación a la remisión a juicio el pedido se formuló en términos amplios, durante la audiencia quedó delimitado en cinco aspectos: la incidencia de considerar al grupo familiar como una unidad económica en la reconstrucción del patrimonio individual de Sergio Daniel Urribarri; las diferencias entre los resultados del informe contable de la investigación y los importes consignados por la Fiscalía al requerir la remisión a juicio; la atribución contable y financiera de esas diferencias a Urribarri; la distinción entre valores nominales y valores de mercado; y la reconstrucción de ingresos y Budasoff evaluó que “Cullen también cuestionó la identificación de ciertos registros en planillas electrónicas, en particular las referencias ‘SDU’ (N de la R: se trata de evidencia obtenida en los allanamientos que se realizaron en la casa y la empresa de Cardona Herreros), el tratamiento de los ingresos de Bruno Urribarri provenientes de su actividad futbolística y la atribución de adquisiciones y gastos realizados por terceros”.
También sospesó que “Fiscalía se opuso por considerar que el pedido fue presentado fuera de término y que la medida es impertinente y sobreabundante. Señaló que ya se realizó una pericia contable con intervención de un profesional propuesto por la defensa, que ambos expertos coincidieron en sus conclusiones y que sus resultados podrán discutirse mediante el examen y contra examen durante el debate”.
El juez sostuvo que “las defensas no demostraron una insuficiencia concreta de la pericia anterior que haga indispensable otro examen contable” como así tampoco “identificaron operaciones técnicas determinadas cuya revisión resulte imprescindible para ejercer su derecho de defensa”.
Recordó que “durante la investigación se realizó una pericia contable bajo la dirección del MPF, con intervención de la contadora Romina Stepanik-Pouey y del contador Cristian Dumé, este último propuesto por la defensa. Según los antecedentes expuestos en la audiencia y el informe al que accedí al tratar la existencia del mérito para habilitar la apertura del juicio, ambos participaron en la determinación de los puntos de pericia, el examen de la documentación y la elaboración de las conclusiones, y arribaron a un resultado común”.
Budassof entendió que aquello “es sumamente relevante, porque permite distinguir el caso de aquellos en los que una parte obtiene un informe técnico sin dar a la otra la posibilidad de intervenir, proponer puntos de examen o controlar las operaciones” y agregó que “la participación del contador Dumé permitió a la defensa intervenir técnicamente en la elaboración del informe y ejercer las facultades de control correspondientes, lo que da cuentas que la labor pericial siguió en lo pertinente las disposiciones” del CPP.
Además, el juez entendió que “debe distinguirse una discrepancia técnica entre profesionales de una diferencia entre el resultado pericial y la hipótesis que la Fiscalía construye al valorar otras pruebas”, y sostuvo que, a diferencia de otros casos que citaron las defensas, “en este caso, los expertos no sostuvieron conclusiones contrapuestas ni se identificó una operación concreta sobre la que exista una controversia técnica pendiente. Por eso, no se configura el supuesto específico previsto en esa norma”. (Fuente: APFDigital)